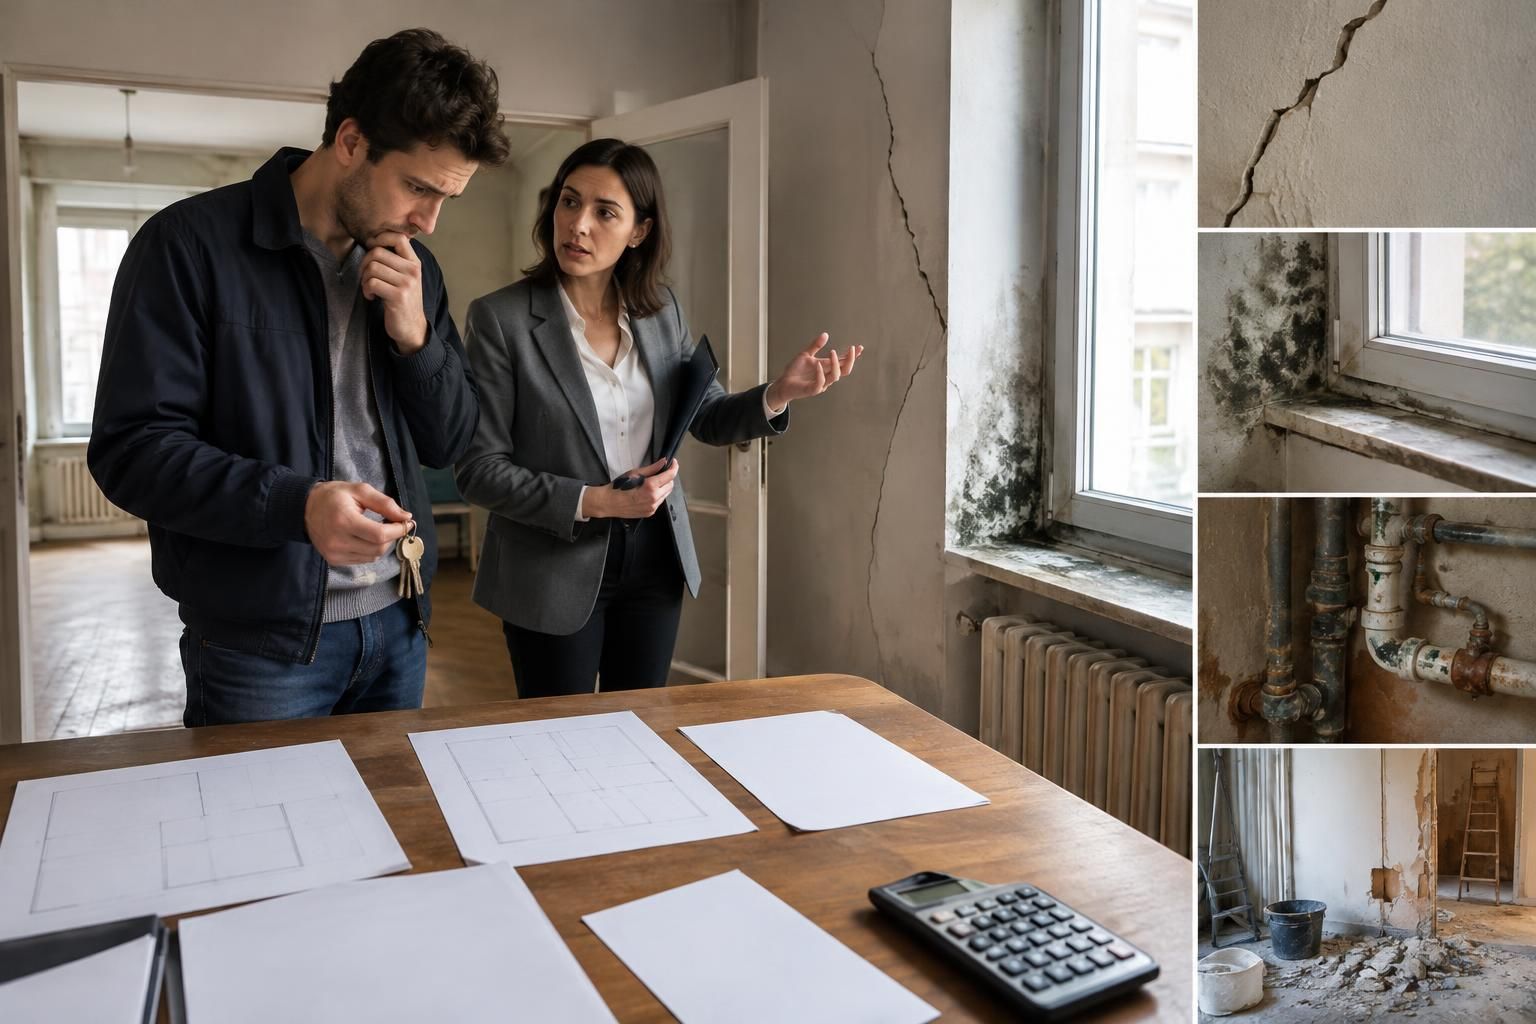
Un premier investissement immobilier se joue souvent avant la signature : dans la qualité des chiffres, la lecture du quartier et la capacité à absorber les imprévus. L’attrait d’un logement peut brouiller l’analyse, tandis qu’un loyer estimé trop haut ou des travaux oubliés fragilisent le projet. Pour bâtir un patrimoine durable, mieux vaut traiter l’achat comme une décision financière à long terme, avec méthode et marge de sécurité.
Premier investissement immobilier : ne pas acheter sans étudier le marché
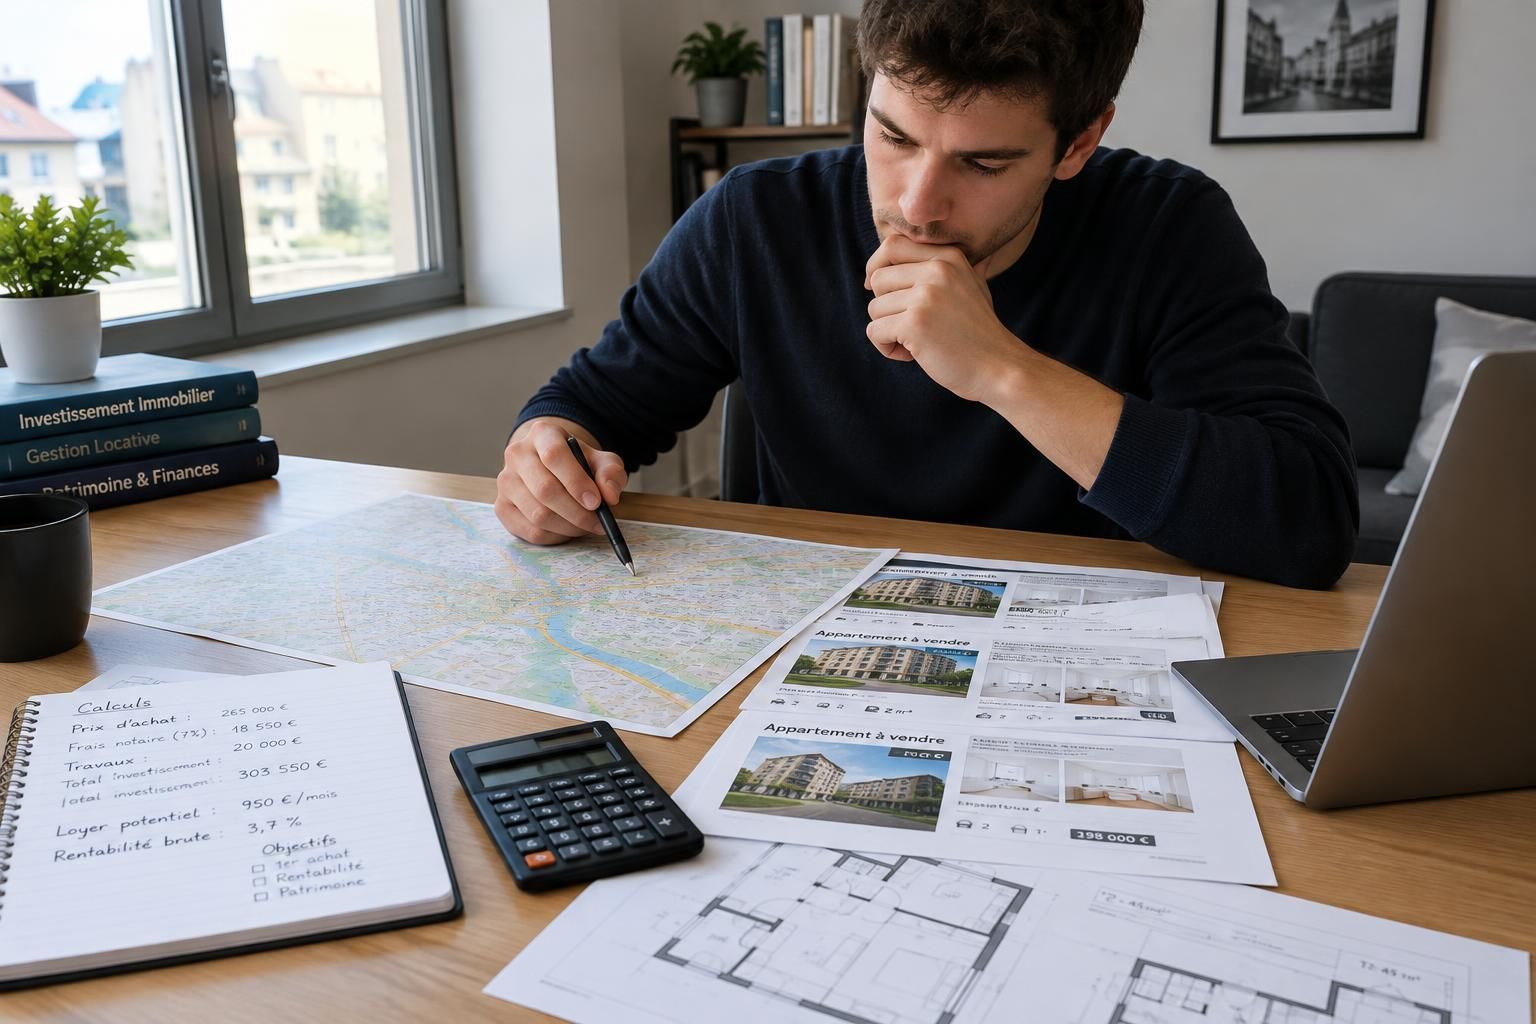
Le premier risque consiste à confondre logement séduisant et bien adapté à la location. Un mauvais choix d’emplacement peut rendre la relocation difficile, même si le prix d’achat semble avantageux. L’absence d’étude de marché laisse alors le propriétaire sans repères fiables sur les loyers, la demande et la durée probable de vacance.
Camille, primo-investisseuse fictive, repère un appartement lumineux à un prix inférieur aux annonces voisines. Avant de faire une offre, elle compare les loyers réellement affichés et, lorsque c’est possible, les locations conclues dans le secteur. Elle observe aussi les transports, les commerces, les établissements d’enseignement et les projets urbains susceptibles d’influencer l’attractivité du quartier.
Une vérification utile porte notamment sur :
- Le type de locataires présents et leurs besoins : étudiants, actifs ou familles.
- Le niveau des loyers comparables, en tenant compte de la surface et de l’état du bien.
- La fréquence des logements vacants et le délai moyen pour trouver un locataire.
- Les charges de copropriété, les taxes locales et les règles éventuelles d’encadrement des loyers.
Le choix entre location vide et meublée doit également répondre à la demande locale et à la capacité du propriétaire à gérer le logement. Le régime fiscal associé dépend de la situation et des règles en vigueur ; il mérite une vérification avant l’achat, plutôt qu’un choix fait par défaut. Un quartier cohérent avec une demande locative identifiable vaut mieux qu’une adresse choisie uniquement pour son charme.
Rentabilité d’un investissement immobilier : éviter les calculs trop optimistes
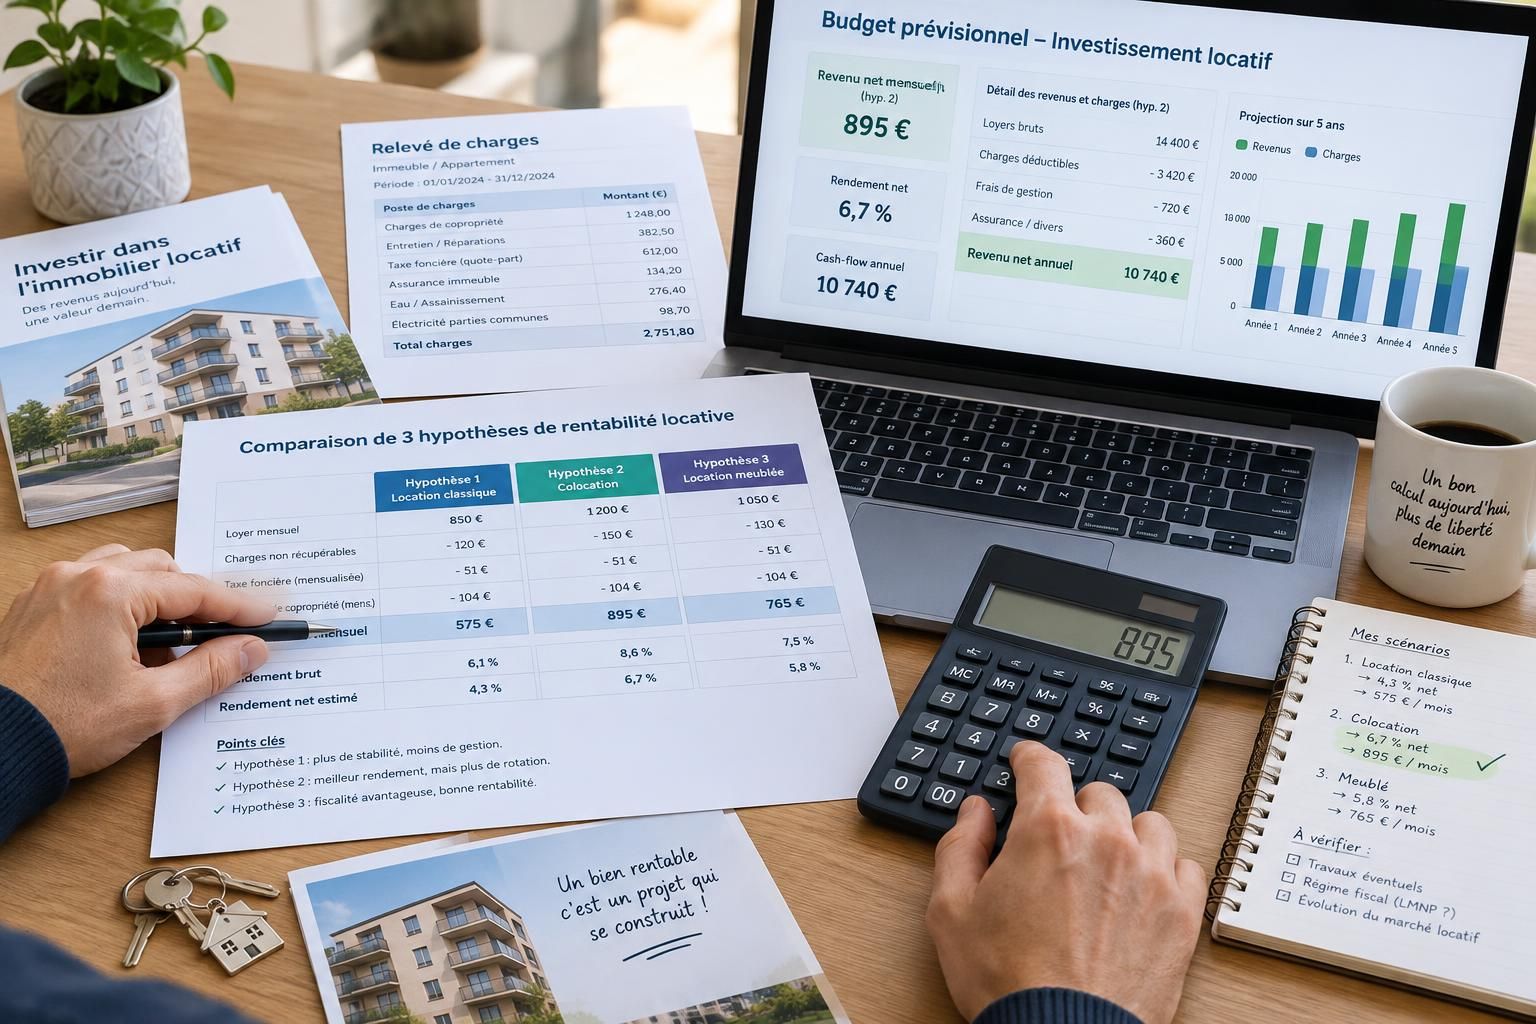
Un rendement annoncé à partir du seul loyer annuel ne décrit pas la performance réelle d’un projet. La rentabilité surestimée découle souvent d’un calcul brut qui oublie les périodes sans locataire, les charges, l’entretien, l’assurance et la fiscalité. Le chiffre obtenu peut alors sembler rassurant tout en masquant un effort d’épargne mensuel important.
Pour tester le projet, Camille retient un loyer hypothétique de 850 euros par mois, soit 10 200 euros par an. Elle ne considère pas ce montant comme un revenu net : elle déduit les charges non récupérables, l’assurance, la taxe foncière, une enveloppe d’entretien et une provision pour vacance. Le calcul doit ensuite intégrer les intérêts et le remboursement du crédit pour estimer le cash-flow.
Une projection prudente distingue plusieurs niveaux :
- Rendement brut : loyers annuels rapportés au coût d’acquisition, utile pour un premier repère, mais incomplet.
- Rendement net : revenus diminués des charges récurrentes et des frais liés au bien.
- Cash-flow : différence entre les encaissements et les décaissements mensuels, crédit compris.
Les hypothèses doivent rester réalistes : un loyer supérieur aux références du secteur peut prolonger la vacance, et une revente future avec plus-value ne doit pas servir à équilibrer artificiellement le scénario. Pour comprendre la sensibilité du projet, il est utile de recalculer les résultats avec un loyer plus bas, une période sans locataire ou des dépenses supérieures aux prévisions. Si le projet ne tient qu’avec des hypothèses favorables, sa marge de sécurité est insuffisante.
Une analyse complète de la rentabilité locative aide à comparer les scénarios sans confondre chiffre d’annonce et revenu réellement disponible.
Financement et travaux : protéger son budget avant la signature
Une surestimation du budget ou un financement mal préparé peut transformer un achat viable en contrainte durable. Les mensualités ne sont qu’une partie de l’équation : il faut aussi anticiper l’assurance emprunteur, les frais de dossier, les frais d’acquisition et l’épargne à conserver après la transaction.
La négligence des frais annexes réduit rapidement la trésorerie disponible. Selon le bien et le montage, le budget doit intégrer les frais de notaire, les éventuels frais d’agence, les travaux, les équipements et les dépenses de mise en location. Les conditions de crédit — taux, durée, garanties et assurance — doivent être comparées en fonction de la capacité de remboursement, pas seulement du montant emprunté.
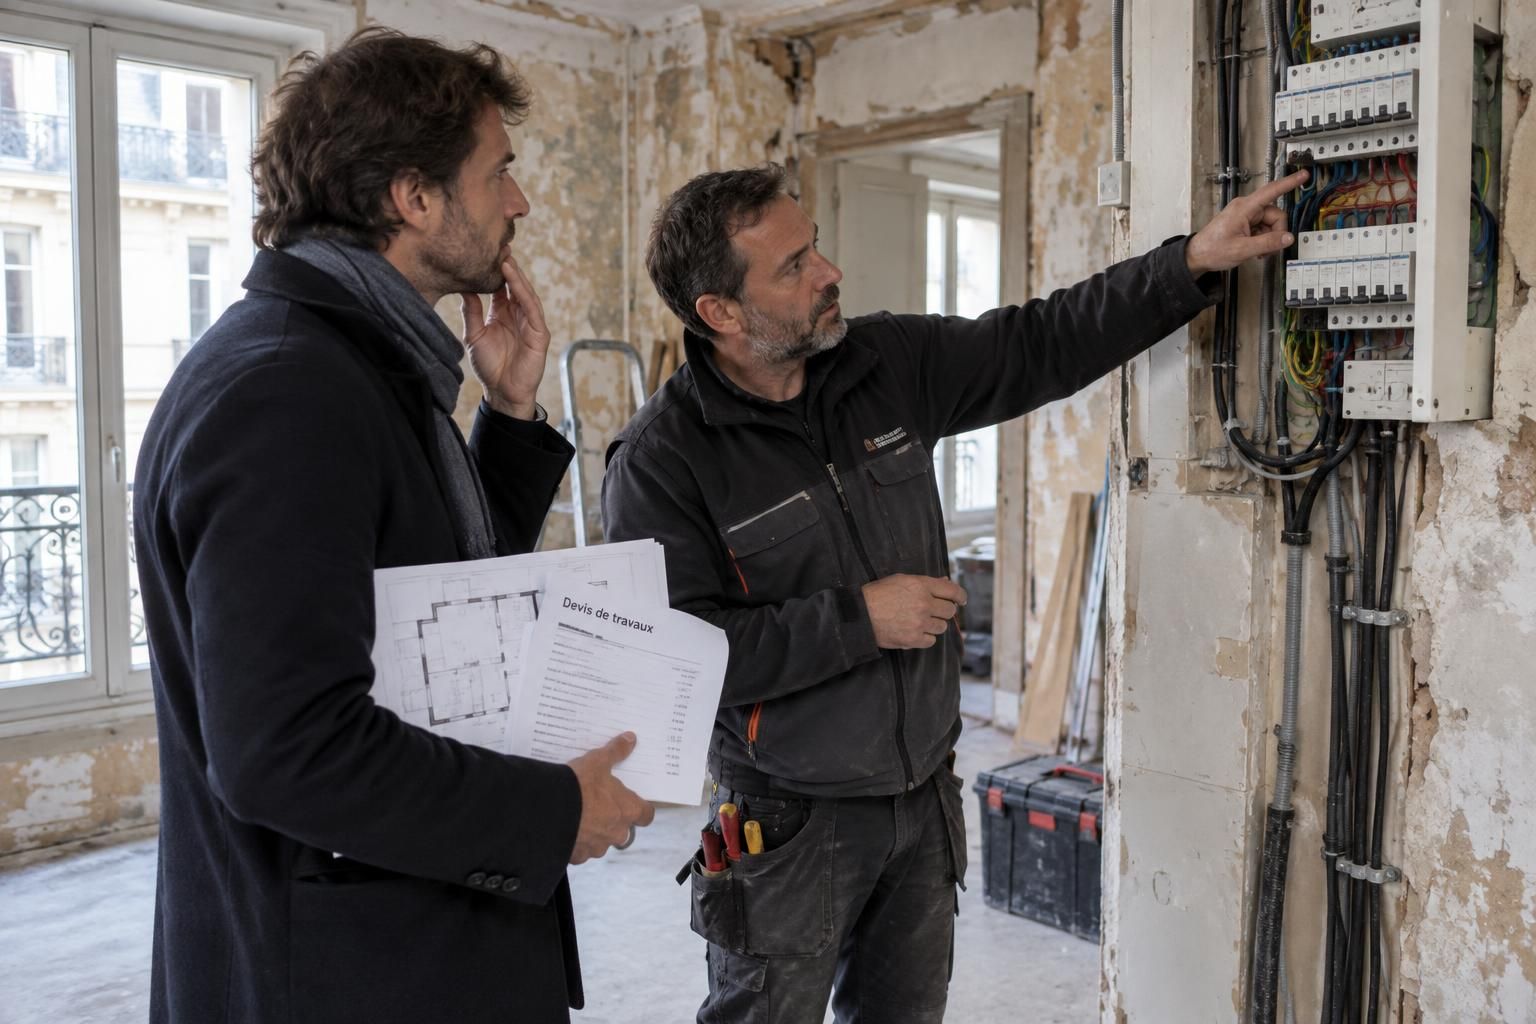
Les travaux réclament une vigilance particulière. La sous-estimation des travaux est fréquente lorsque l’évaluation repose sur une visite rapide ou un simple rafraîchissement esthétique. Camille demande des devis détaillés et vérifie les éléments techniques susceptibles d’entraîner des réparations importantes. Une provision pour imprévus, ajustée à l’état du logement, évite de bâtir le financement au centime près.
Avant de s’engager, il faut notamment vérifier :
- Que le financement laisse une épargne de précaution après l’achat.
- Que les devis distinguent les travaux indispensables des améliorations facultatives.
- Que les dépenses de copropriété et les travaux votés ou envisagés sont connus.
- Que les diagnostics immobiliers ont été lus et que les anomalies sont chiffrées.
Des diagnostics ignorés peuvent révéler des besoins de rénovation ou des contraintes réglementaires qui changent la valeur du projet. Leur contenu doit être compris avant la signature, avec l’avis d’un professionnel si un point technique reste obscur. Le budget d’achat ne s’arrête pas au prix inscrit dans l’annonce.
Premier investissement locatif : maîtriser fiscalité et gestion
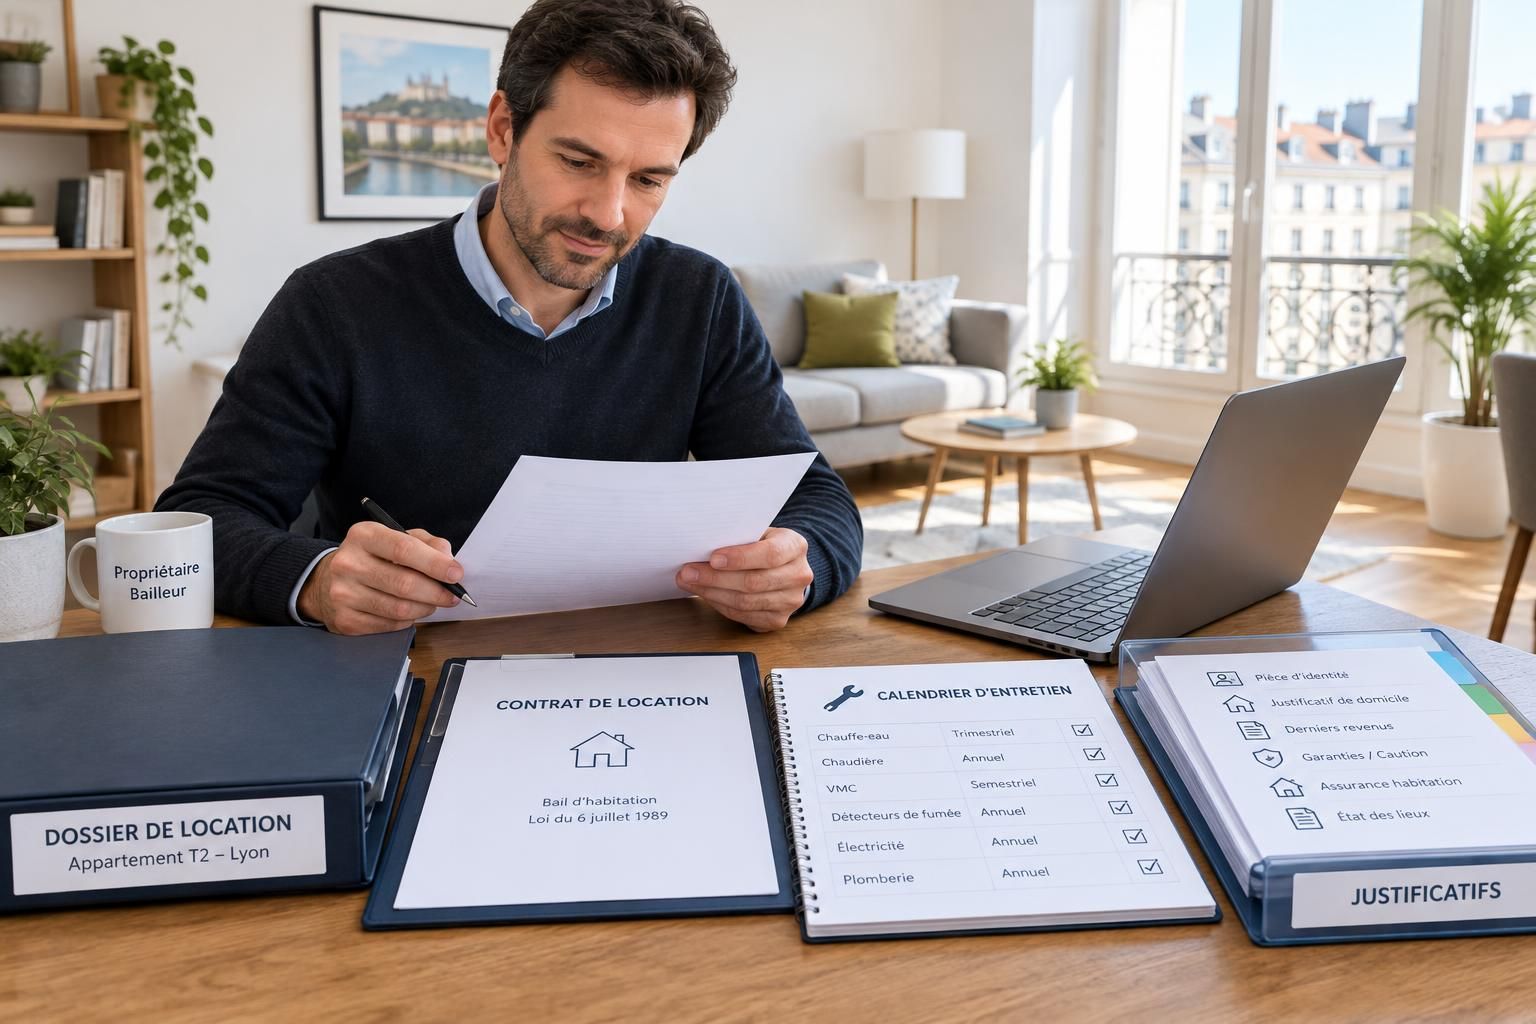
Une fois le bien acheté, la rentabilité dépend aussi de choix opérationnels. La fiscalité varie selon le type de location, le régime retenu et la situation du bailleur ; un choix automatique peut conduire à une déclaration inadaptée ou à une estimation erronée du revenu net. Les règles pouvant évoluer, leur vérification auprès de sources officielles ou d’un professionnel est préférable avant toute décision.
La location meublée et la location nue ne répondent ni aux mêmes attentes de locataires ni aux mêmes modalités fiscales. Le régime micro ou réel peut produire des résultats différents selon les recettes et les charges déductibles. Comparer les options à partir d’une simulation adaptée au projet évite de retenir un régime sur la seule base d’un avantage présenté comme universel.
La gestion locative négligée crée d’autres fragilités : sélection insuffisante du locataire, retard dans le traitement des demandes, entretien reporté ou documents mal suivis. Un dossier locataire doit être vérifié dans le respect des règles applicables, et le montant du loyer doit correspondre au marché ainsi qu’aux éventuelles obligations locales. Une gestion déléguée peut être pertinente si le temps disponible ou l’expérience manquent, à condition d’intégrer son coût au calcul.
La régularité protège le bien autant que le revenu. Un budget annuel d’entretien permet de traiter les réparations avant qu’elles ne deviennent urgentes, tandis qu’un suivi écrit des interventions et des échanges facilite la gestion quotidienne. Un logement bien entretenu préserve son attractivité et limite les mauvaises surprises à long terme.
Les ressources consacrées aux obligations du bailleur et aux choix fiscaux peuvent compléter l’analyse, à condition de privilégier des informations à jour plutôt que des conseils génériques.
Éviter la décision précipitée lors d’un premier achat immobilier
La pression d’une visite, la crainte de voir partir une annonce ou l’enthousiasme suscité par un appartement peuvent accélérer la décision. Pourtant, l’achat locatif n’est pas l’acquisition d’une résidence choisie pour soi : le coup de cœur ne remplace ni la demande locative ni les calculs. Une décision précipitée expose à des compromis coûteux, surtout si les documents ou le financement n’ont pas été examinés.
Une méthode simple consiste à fixer des critères avant les visites : budget maximal, secteur acceptable, niveau de travaux toléré et rendement minimal compatible avec les objectifs. Le bien peut ensuite être évalué à l’aide d’un scénario central et d’un scénario dégradé. Si la rentabilité disparaît dès qu’un poste augmente ou qu’un mois de vacance survient, mieux vaut revoir le prix ou renoncer.
La prudence ne signifie pas attendre un bien parfait. Elle consiste à comparer les avantages et les risques, à vérifier les données et à conserver une capacité financière pour les imprévus. Passer son chemin devant un projet mal chiffré peut être une décision patrimoniale aussi importante que réussir une acquisition.