Le salaire arrive, les dépenses s’enchaînent, et l’épargne attend souvent la fin du mois : une mécanique familière qui laisse peu de place aux projets. Pourtant, ne pas réussir à mettre de l’argent de côté ne tient pas toujours à un revenu insuffisant. L’absence de budget, les petites dépenses répétées et des objectifs mal définis peuvent réduire progressivement la capacité d’épargne, sans que cela soit immédiatement visible.
Les erreurs de budget qui grignotent l’épargne sans bruit
Les difficultés à économiser viennent souvent de plusieurs habitudes modestes qui s’additionnent. Un budget n’a pas besoin d’être complexe : il doit surtout rendre les dépenses visibles et rester adapté aux revenus, aux charges et à l’horizon des projets.
L’absence de budget et le manque de suivi des dépenses
Sans repères, il devient difficile de distinguer les dépenses fixes des achats que l’on peut ajuster. Nadia, par exemple, pense dépenser surtout pour le logement et l’alimentation ; le relevé de son compte révèle aussi des achats ponctuels et des frais bancaires réguliers qu’elle n’avait pas intégrés à ses estimations.
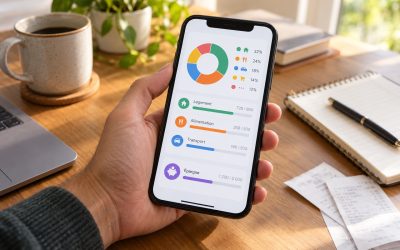
Un suivi hebdomadaire aide à repérer les écarts avant qu’ils ne deviennent une habitude. Il peut se faire dans une application, un tableur ou un simple carnet, à condition de classer les opérations par catégories et de vérifier les montants réellement prélevés.
Les dépenses impulsives et les achats superflus
Un achat peu coûteux semble anodin lorsqu’il est isolé. Répété plusieurs fois par semaine, il réduit pourtant la somme disponible pour un objectif plus important. Les achats émotionnels, déclenchés par le stress, l’ennui ou une promotion, sont particulièrement difficiles à repérer lorsqu’ils ne sont pas suivis.
Avant une dépense non prévue, une courte pause permet de vérifier si l’achat répond à un besoin réel ou à une envie passagère. Une liste pour les courses et un délai de réflexion pour les achats en ligne limitent aussi les décisions prises dans l’instant.
Les prélèvements récurrents et le crédit qui réduisent la marge de manœuvre
Les dépenses récurrentes ont un poids particulier : elles reviennent même lorsque l’attention se porte ailleurs. Leur examen régulier aide à protéger la marge budgétaire, sans supposer qu’il faille supprimer tout confort ou renoncer à chaque loisir.
Les abonnements oubliés — applications, plateformes ou services peu utilisés — peuvent s’accumuler et immobiliser une part du revenu. Un examen périodique des relevés permet de repérer les doublons, les essais devenus payants et les options qui ne correspondent plus aux usages.
Le crédit à la consommation appelle une vigilance complémentaire. Une mensualité peut sembler supportable seule, mais plusieurs engagements réduisent progressivement la capacité à absorber une dépense imprévue ou à épargner. Avant de souscrire, il est utile d’évaluer le coût total, la durée et l’effet des remboursements sur le budget mensuel.
Pour faire le point, quelques vérifications concrètes peuvent suffire :
- Comparer les prélèvements récurrents avec les services réellement utilisés.
- Repérer les frais bancaires et vérifier les conditions du compte.
- Calculer le poids cumulé des mensualités de crédit.
- Conserver une marge pour les dépenses irrégulières et les imprévus.
La priorité n’est pas de supprimer chaque dépense, mais de comprendre ce qu’elle finance et quelle place elle occupe dans l’ensemble du budget.
Une stratégie d’épargne réaliste plutôt qu’un budget parfait
Une stratégie simple, suivie dans la durée, résiste mieux aux imprévus qu’un plan rigide. Le montant mis de côté doit rester cohérent avec les charges, les projets, l’horizon de temps et le profil de risque de chacun.
L’absence d’épargne automatique et les objectifs trop vagues
Attendre la fin du mois pour épargner revient souvent à laisser les autres dépenses occuper toute la place. Un virement automatique, même modeste, effectué après la réception des revenus transforme l’épargne en poste prévu plutôt qu’en solde hypothétique.
Un objectif défini donne aussi une direction : constituer une réserve de précaution, financer un projet à moyen terme ou préparer une échéance plus lointaine. La somme et le support doivent être choisis selon le délai prévu et le niveau de risque acceptable, sans confondre épargne de sécurité et investissement.
L’inflation du train de vie et la recherche d’un budget parfait
Lorsque les revenus progressent, les dépenses peuvent augmenter au même rythme : logement plus coûteux, loisirs plus fréquents, services supplémentaires. Cette inflation du train de vie réduit parfois l’épargne sans qu’aucun achat important ne semble en être la cause. Prévoir à l’avance une part des revenus supplémentaires pour les projets permet de garder un équilibre.
Un budget utile n’est pas un budget sans écart. Il doit pouvoir être corrigé lorsque les charges changent ou qu’un imprévu survient. Pour le rendre durable, mieux vaut commencer par quelques repères concrets :
- Noter les revenus et les principales charges fixes.
- Réserver une somme réaliste à l’épargne dès le début du mois.
- Faire un point régulier et ajuster les catégories qui dépassent.
- Réviser les objectifs lorsque l’horizon ou la situation évolue.
Des ajustements progressifs sont souvent plus efficaces que des restrictions sévères, rapidement abandonnées. L’essentiel est de relier chaque choix budgétaire à une priorité claire et de maintenir une stratégie compatible avec la situation financière globale.