Un rendement affiché à 6 % ne signifie pas que 6 % du prix du logement reviendront chaque année dans la poche du propriétaire. La rentabilité locative dépend aussi du coût réel de l’acquisition, des charges, des périodes sans locataire, du financement et de la fiscalité. Pour comparer des biens avec méthode, mieux vaut distinguer plusieurs indicateurs et les relier à son horizon d’investissement ainsi qu’à sa capacité à supporter le risque.
Calculer la rentabilité brute pour comparer les biens
La rentabilité brute constitue un premier filtre : elle rapporte les revenus locatifs annuels au prix d’achat, sans tenir compte des dépenses du propriétaire. Sa simplicité permet de comparer rapidement des annonces, mais elle ne suffit pas à juger la viabilité d’un projet.
Formule : rentabilité brute = loyer mensuel hors charges × 12 ÷ prix d’achat × 100. Pour un logement acquis 100 000 euros et loué 500 euros par mois, le calcul donne 6 %. Ce résultat reste théorique : il suppose que le logement est loué toute l’année et ne comprend ni frais d’acquisition ni travaux.
Pour une comparaison plus cohérente, le dénominateur peut intégrer les frais de notaire, les honoraires d’agence à la charge de l’acheteur et les travaux nécessaires à la mise en location. Le prix affiché n’est donc pas toujours le coût total de l’opération.
À cette étape, la rentabilité brute sert à écarter les biens manifestement éloignés des objectifs, pas à prendre une décision d’achat. Le rendement immobilier doit ensuite être confronté aux dépenses réellement prévisibles.
Passer de la rentabilité brute à la rentabilité nette
La rentabilité nette rapproche le calcul des conditions concrètes de détention. Elle retranche les charges qui restent à la charge du bailleur, mais le résultat varie selon le logement, la copropriété, le mode de gestion et le marché locatif.
Repérer les dépenses qui pèsent sur les revenus locatifs
La taxe foncière, les charges locatives non récupérables et l’assurance propriétaire non occupant réduisent le revenu disponible. Il faut également prévoir les frais de gestion, l’entretien courant et une marge pour les périodes de vacance locative ou les changements de locataire.
Reprenons le logement loué 500 euros par mois, soit 6 000 euros annuels. Avec 500 euros de taxe foncière hors taxe d’enlèvement des ordures ménagères, 180 euros de charges non récupérables, 100 euros d’assurance et 600 euros de gestion, les dépenses atteignent 1 380 euros. La rentabilité nette est alors de (6 000 − 1 380) ÷ 100 000 × 100, soit 4,62 %, avant impôts et coût du financement.
Intégrer la vacance locative et les travaux
Un logement vide pendant un mois ne génère pas de loyer, tandis que les charges fixes continuent souvent de courir. Pour estimer le risque, il faut examiner la demande dans le quartier, la saisonnalité des locations et le temps nécessaire pour remettre le bien en état entre deux occupants.
Avant de retenir un scénario, vérifiez notamment les postes suivants :
- La part des charges de copropriété qui ne peut pas être récupérée auprès du locataire.
- Les réparations prévisibles, les travaux votés et les équipements à remplacer.
- La durée probable de relocation et les frais de remise en location.
- Les assurances et les honoraires liés au mode de gestion choisi.
La rentabilité nette devient utile lorsque les hypothèses sont réalistes et propres au bien étudié. Une provision prudente vaut mieux qu’un rendement calculé sur douze mois de loyers garantis.
Estimer la rentabilité nette après fiscalité
Le revenu imposable ne correspond pas toujours aux loyers encaissés : selon le type de location et le régime retenu, certaines charges peuvent être déductibles ou remplacées par un abattement. La rentabilité après impôts dépend ainsi de la situation fiscale du foyer et des caractéristiques du projet.
Comparer les régimes sans isoler la fiscalité du projet
En location nue, les revenus relèvent des revenus fonciers ; en location meublée, ils sont généralement déclarés dans la catégorie des bénéfices industriels et commerciaux. Les règles et conditions d’accès aux régimes évoluent : elles doivent être vérifiées pour l’année concernée auprès des sources officielles, notamment impots.gouv.fr et le BOFiP.
Le régime forfaitaire peut être simple à gérer, mais il ne permet pas de déduire séparément chaque dépense réelle. Le régime réel peut mieux convenir lorsque les charges déductibles sont importantes. En location meublée au réel, les amortissements peuvent également modifier l’imposition pendant la détention ; leur traitement à la revente doit être intégré à la réflexion, selon les règles applicables.
Construire une comparaison adaptée à son profil
Un même appartement peut produire des résultats après impôts différents selon que son propriétaire dispose d’une tranche marginale d’imposition élevée, réalise des travaux ou finance l’achat à crédit. Le régime fiscal ne doit donc pas être choisi sur la seule promesse d’une baisse d’impôt : il faut observer ses effets sur toute la durée de détention envisagée.
Pour comparer les scénarios, gardez une base d’hypothèses identique :
- Les mêmes loyers, charges, travaux et durée de détention.
- Le même financement et le même montant d’apport.
- Les règles fiscales applicables à chaque type de location.
- Les frais de revente et l’éventuelle fiscalité sur la plus-value.
Un avantage fiscal peut soutenir un projet cohérent, mais il ne transforme pas un bien mal situé ou trop cher en investissement équilibré. La stratégie patrimoniale reste prioritaire sur le choix d’un régime pris isolément.
Évaluer le cash-flow immobilier avec le crédit
La rentabilité est un pourcentage ; le cash-flow immobilier exprime une somme disponible ou à financer chaque mois. Cet indicateur tient compte des loyers encaissés, des dépenses et des échéances du prêt : il renseigne directement sur l’effort demandé à la trésorerie du propriétaire.
Lire le résultat sans confondre trésorerie et patrimoine
Cash-flow mensuel = loyers encaissés − charges − mensualité de crédit − impôts liés à la location. Un résultat positif dégage une marge de trésorerie, tandis qu’un résultat négatif implique un effort d’épargne. Ce dernier n’est pas nécessairement rédhibitoire : une partie de la mensualité rembourse le capital et contribue à la constitution du patrimoine.
À l’inverse, un cash-flow positif ne garantit pas une bonne opération à long terme. Des travaux importants, une baisse de la demande ou une revente difficile peuvent réduire le gain global. L’horizon de détention et la capacité à absorber les imprévus doivent donc accompagner la lecture mensuelle.
Tester plusieurs hypothèses de financement
Clara étudie un appartement dont le loyer annoncé semble couvrir presque la mensualité. En ajoutant la taxe foncière, les dépenses de copropriété, une période sans locataire et une réserve pour entretien, elle découvre que le bien réclame un complément mensuel. Cette estimation, établie avant l’achat, lui permet de vérifier si l’effort reste compatible avec son budget.
Un calcul de trésorerie doit notamment intégrer :
- Le taux, la durée et l’assurance emprunteur du crédit.
- La part des frais financée par l’apport et les frais de garantie.
- Les dépenses récurrentes et les provisions pour travaux.
- Un scénario dégradé, avec baisse temporaire des loyers ou vacance plus longue.
Le bon montage n’est pas celui qui affiche mécaniquement le cash-flow le plus élevé, mais celui qui reste supportable dans un scénario moins favorable.
Intégrer la revente et le TRI dans l’analyse
Un investissement locatif se juge sur ses flux de trésorerie pendant la détention et sur ce qu’il reste à la sortie. La plus-value éventuelle ne peut être considérée comme acquise : elle dépend notamment de l’état du bien, de son emplacement, du marché au moment de la vente et des frais associés.
Le taux de rendement interne, ou TRI, synthétise les flux datés de l’opération : apport initial, loyers nets, dépenses, remboursements et produit de la revente. Il complète les indicateurs annuels, mais reste sensible aux hypothèses de prix de cession et de calendrier. Une estimation prudente doit tester plusieurs scénarios plutôt que retenir une seule prévision.
Un simulateur peut aider à comparer rentabilité brute, rentabilité nette, fiscalité, mensualités, cash-flow et résultat à la revente. Les outils qui calculent les données localement dans le navigateur évitent de transmettre les informations saisies ; il convient néanmoins de vérifier leur méthode et la date de mise à jour des règles fiscales.
Cette comparaison prend tout son sens lorsque chaque scénario repose sur les mêmes hypothèses de loyers, de charges et de durée. Le TRI est alors un outil d’arbitrage, non une promesse de performance.
Choisir un bien selon son rendement et son risque
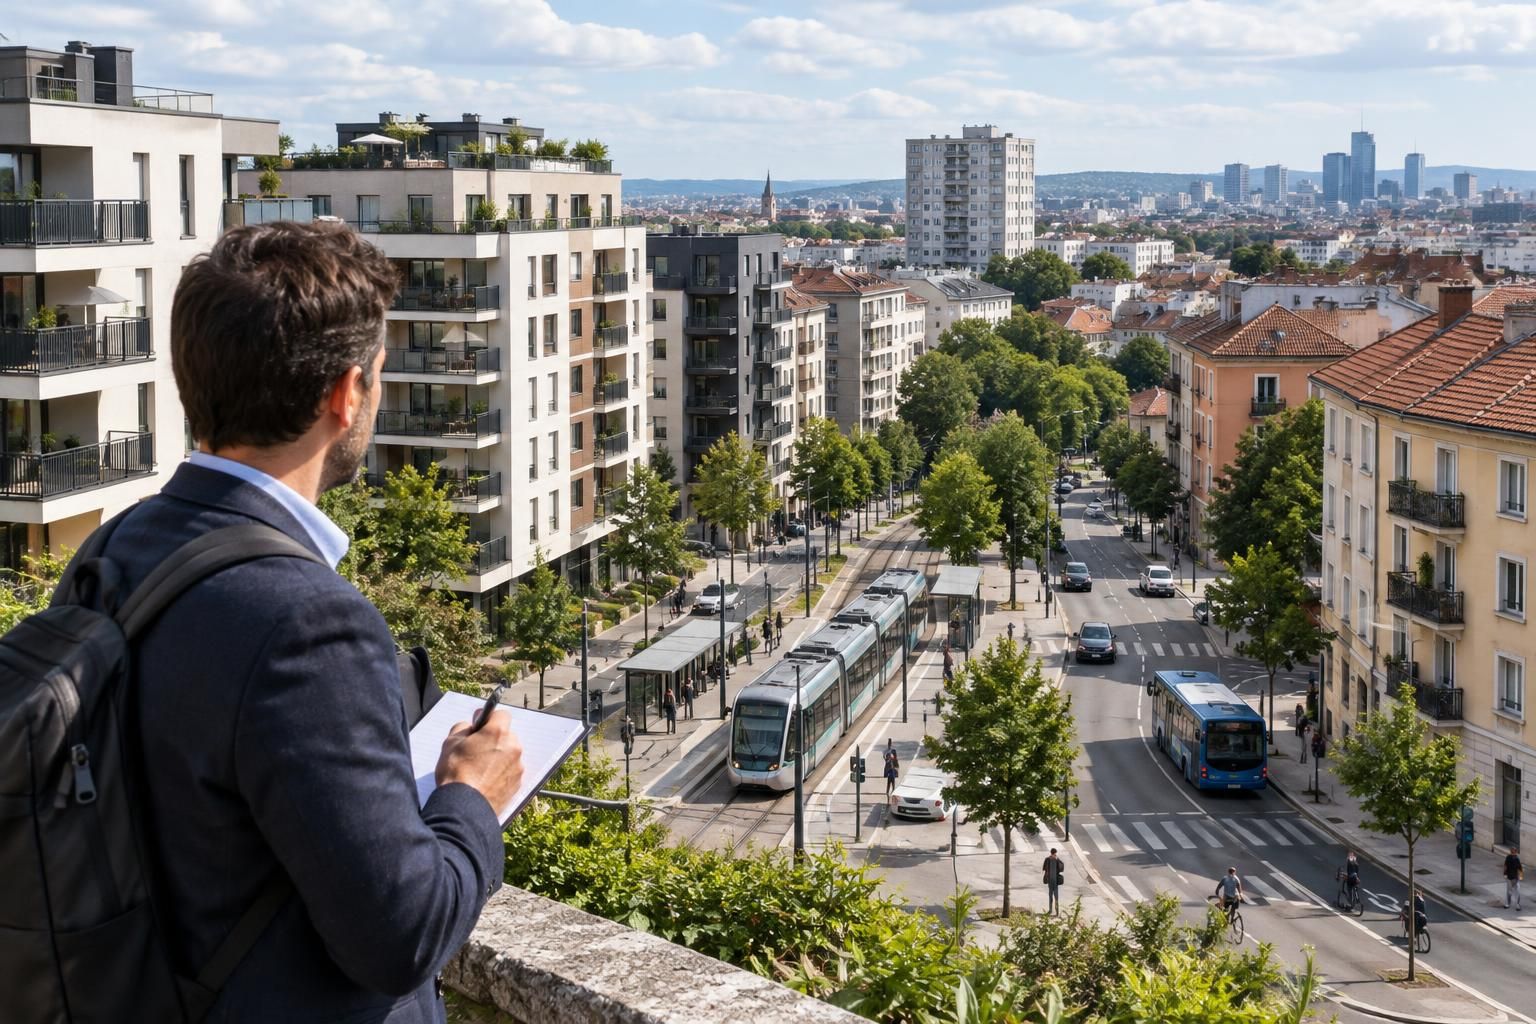
Les écarts de rendement entre villes et quartiers reflètent des réalités différentes : prix d’achat, niveau des loyers, emploi, transports, qualité du parc et profondeur de la demande. Un rendement brut élevé peut compenser certains risques, mais il peut aussi signaler une vacance plus probable ou une revente moins fluide.
Examiner la demande locative à l’échelle du quartier
Les moyennes municipales donnent un repère, pas une garantie pour une adresse précise. La proximité des transports, des établissements d’enseignement et des bassins d’emploi, ainsi que l’état de la copropriété, influencent la capacité à louer et à revendre. Une rentabilité élevée sur le papier doit être confrontée aux annonces comparables et au temps de mise en location.
La stratégie dépend également du profil de risque : une personne qui recherche une gestion simple et une demande régulière ne retiendra pas nécessairement le même bien qu’un investisseur prêt à gérer une colocation ou des travaux. Dans les deux cas, l’horizon de placement doit rester cohérent avec la liquidité attendue.
Vérifier la qualité du logement et les contraintes
Le diagnostic de performance énergétique, les procès-verbaux de copropriété et les travaux programmés peuvent modifier sensiblement le coût réel d’un achat. Les obligations de location évoluent selon la réglementation en vigueur ; elles doivent être vérifiées pour le logement concerné avant toute décision, en particulier si une rénovation énergétique est nécessaire.
Avant de faire une offre, une vérification structurée permet de limiter les angles morts :
- Comparer le loyer envisagé aux biens effectivement proposés dans le secteur.
- Examiner les diagnostics, les travaux votés et l’état des parties communes.
- Calculer les frais d’acquisition et le budget de rénovation complet.
- Tester le projet avec un loyer prudent et une période de vacance plausible.
- Vérifier que l’effort d’épargne reste compatible avec les autres objectifs patrimoniaux.
La rentabilité durable se construit à l’achat, mais se protège ensuite par une gestion réaliste et une marge financière adaptée. Le rendement doit rester au service d’un projet patrimonial, jamais l’inverse.