Investir en bourse soulève souvent la même hésitation : faut-il attendre une baisse, ou commencer dès maintenant ? La méthode DCA propose une autre voie : consacrer une somme définie à des achats réguliers, sans chercher à prévoir chaque mouvement des marchés. Cet investissement programmé peut faciliter la discipline et lisser le prix d’achat, mais il ne supprime ni les pertes possibles ni la nécessité d’une stratégie adaptée à son horizon d’investissement et à son profil de risque.
La méthode DCA en bourse : un investissement régulier et progressif
Le DCA, pour Dollar-Cost Averaging, consiste à investir un montant fixe à intervalles réguliers. Au lieu de placer tout son capital en une fois, l’épargnant effectue des versements périodiques, par exemple chaque mois, sur un ou plusieurs supports financiers.
Avec 100 € investis mensuellement dans un ETF, une part à 50 € permet d’en acheter deux ; à 25 €, la même somme en acquiert quatre. Le nombre de parts varie donc avec le cours, tandis que le montant versé reste stable. Cet effet arithmétique peut lisser le prix de revient sur la période, sans garantir que les achats seront toujours avantageux.
Cette approche convient notamment aux personnes qui investissent au fil de leurs revenus. Elle ne transforme pas une action risquée en placement sûr : la qualité du support, la diversification et l’horizon d’investissement restent déterminants.
Ce que le DCA peut réellement apporter à l’investisseur
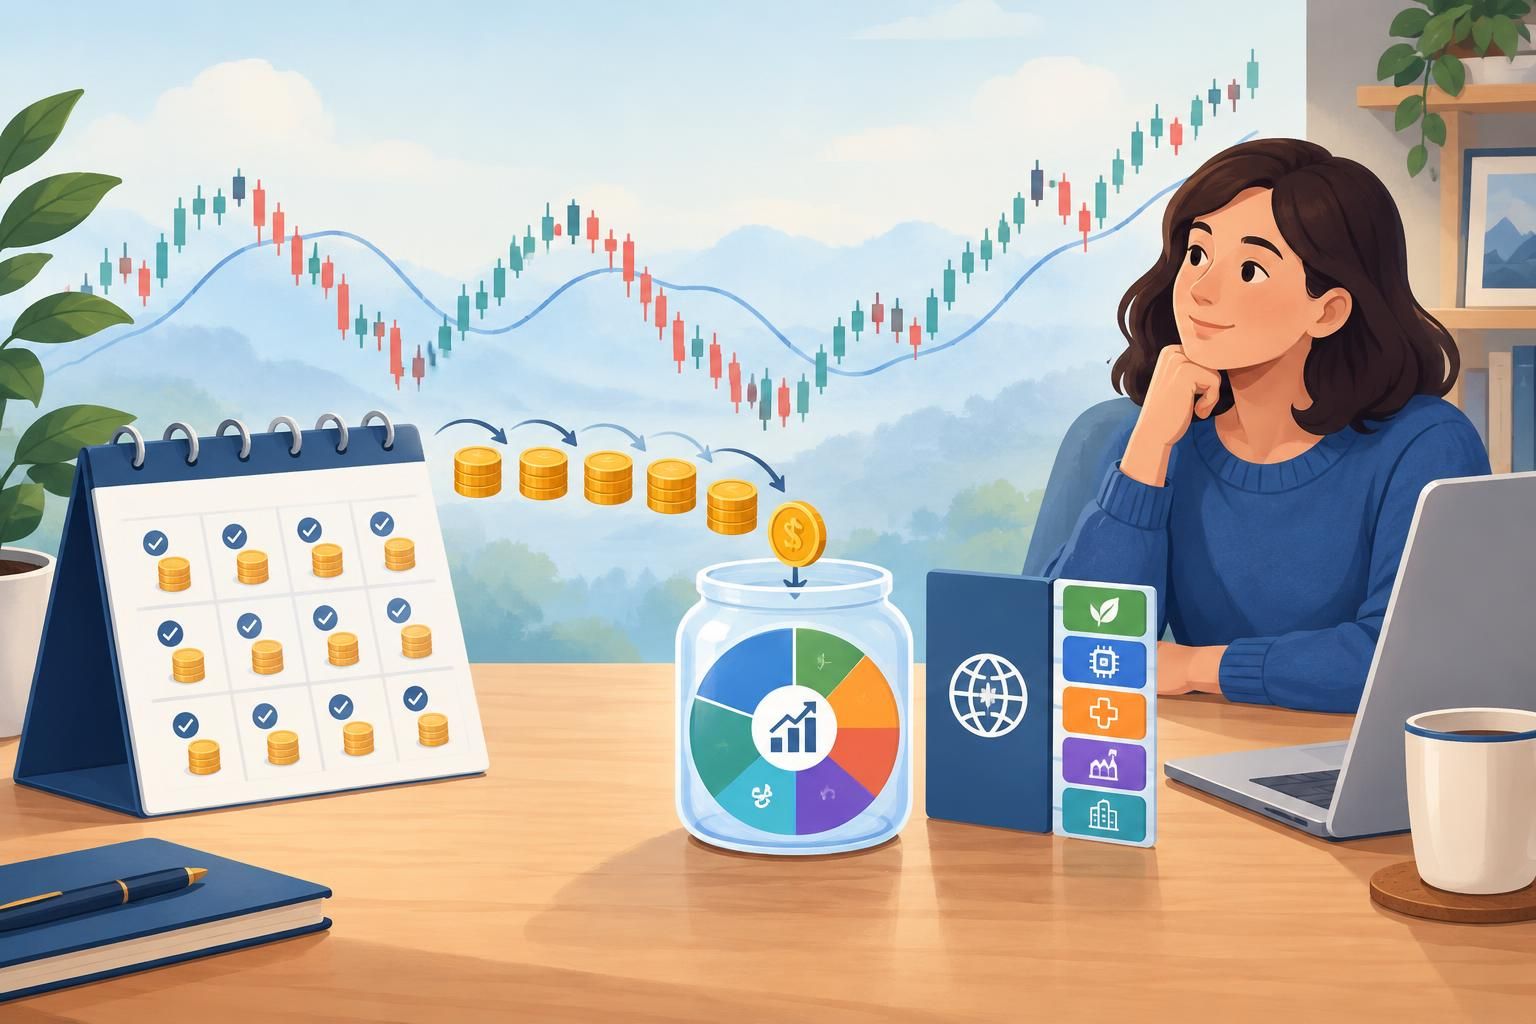
Le principal intérêt du DCA tient moins à une promesse de rendement qu’à la régularité qu’il instaure. En remplaçant la recherche du « meilleur moment » par une règle définie à l’avance, il peut réduire les décisions dictées par la peur ou l’euphorie.
Une discipline qui limite les décisions impulsives
Lors d’une baisse, certains investisseurs suspendent leurs achats en attendant un signe de reprise ; après une hausse, ils peuvent au contraire se précipiter. Un investissement programmé aide à éviter ces réactions, à condition de s’en tenir à une stratégie cohérente avec sa situation financière.
La méthode ne dispense pas de suivre son portefeuille. Elle permet plutôt de limiter les arbitrages fondés sur les variations quotidiennes, qui peuvent détourner l’épargnant de ses objectifs à long terme.
Des versements compatibles avec un budget évolutif
Il n’est pas nécessaire de disposer d’un capital important pour commencer. Un montant modeste peut être investi à intervalles réguliers, puis ajusté si les revenus, les dépenses ou les objectifs changent. Avant tout versement, une épargne de précaution adaptée aux besoins du foyer reste essentielle.
Pour rendre la démarche concrète, quelques repères peuvent guider le choix du montant :
- Déterminer une somme compatible avec les dépenses courantes et l’épargne de précaution.
- Choisir une fréquence correspondant au rythme des revenus, souvent mensuelle.
- Vérifier que les frais de courtage ne grèvent pas excessivement les petits ordres.
- Réévaluer le montant après un changement durable de situation financière.
Les intérêts composés et le temps investi
Lorsque les revenus d’un placement sont réinvestis, ils peuvent eux-mêmes produire des gains : c’est le principe des intérêts composés. Leur effet dépend du temps, des rendements obtenus et des frais ; il n’est ni linéaire ni garanti. Une durée longue peut laisser davantage de place à cet effet cumulatif, tout en exposant le capital aux fluctuations des marchés.
Le temps ne neutralise donc pas le risque, mais il donne davantage de sens à une stratégie régulière lorsque l’objectif est éloigné. C’est l’horizon d’investissement, et non la seule fréquence des achats, qui doit guider l’allocation.
Comment mettre en place un investissement programmé
La mise en œuvre commence par la stratégie patrimoniale, pas par le choix d’un produit à la mode. Il faut relier le montant investi, les supports et la durée envisagée à la capacité à supporter une baisse temporaire ou durable.
Choisir une enveloppe et des supports adaptés
En France, le PEA peut accueillir certains fonds et ETF éligibles. L’assurance-vie et le compte-titres offrent d’autres possibilités, avec des règles fiscales et des caractéristiques différentes. La fiscalité évolue selon l’enveloppe et la situation de chacun ; elle mérite d’être vérifiée avant d’investir.
Pour un portefeuille exposé aux actions, un ETF largement diversifié peut répartir l’investissement entre de nombreuses entreprises. À l’inverse, acheter régulièrement une seule action concentre le risque sur une société : la régularité ne compense pas un manque de diversification.
Définir le montant, la fréquence et l’automatisation
Un versement mensuel correspond souvent au rythme des revenus et évite de multiplier les ordres. Une fréquence plus rapprochée n’améliore pas nécessairement le lissage de façon significative, tandis que chaque transaction peut entraîner des frais. L’automatisation, lorsqu’elle est disponible, réduit le risque d’oublier un versement ou de le repousser selon l’humeur du marché.
Avant de programmer des achats, il est utile de vérifier les points suivants :
- Le support correspond-il au profil de risque et à l’horizon prévu ?
- Le montant laisse-t-il une marge suffisante pour les imprévus ?
- Les frais, le prix des parts et les éventuels minimums d’ordre sont-ils adaptés ?
- Les dividendes sont-ils distribués ou réinvestis selon les caractéristiques du fonds ?
Un ETF capitalisant réinvestit les revenus au sein du fonds, selon ses règles de fonctionnement. Un ETF distribuant verse des revenus à l’investisseur, qui peut alors décider de les réinvestir. Dans les deux cas, les frais et le traitement fiscal dépendent du support et de l’enveloppe.
DCA ou investissement en une fois : deux décisions différentes
La comparaison entre le DCA et le placement en une seule fois concerne surtout une personne qui dispose déjà d’un capital à investir. À l’inverse, un épargnant qui investit chaque mois une partie de ses revenus ne choisit pas entre deux modalités pour une somme déjà disponible : il place l’argent à mesure qu’il le reçoit.
Sur les marchés actions, l’investissement immédiat a souvent un avantage statistique dans les analyses historiques, car le capital est exposé plus tôt aux rendements potentiels. Mais une moyenne ne prédit pas le résultat d’un placement particulier : une forte baisse juste après l’investissement peut peser lourd, surtout si elle conduit à vendre dans la panique.
L’étalement peut alors être retenu pour des raisons de confort et de discipline, même s’il laisse une partie du capital en attente. Pour une somme importante, le choix doit tenir compte de la tolérance aux pertes, de la durée prévue et de la probabilité de maintenir le plan en cas de baisse.
Les limites du DCA et les erreurs à éviter
Le DCA organise le calendrier des achats ; il ne constitue ni une garantie de rendement ni une protection contre les pertes. Si les actifs détenus reculent durablement, le portefeuille peut perdre de la valeur, même lorsque les versements ont été réguliers.
La méthode peut aussi être moins favorable qu’un investissement immédiat lorsque les marchés progressent pendant toute la période d’étalement. Elle exige par ailleurs de la constance et une attention aux frais, particulièrement lorsque les sommes investies sont faibles.
Éviter le faux sentiment de sécurité
Investir progressivement ne rend pas un actif moins volatil. Une exposition concentrée à une entreprise, à un secteur ou à une seule zone géographique peut entraîner des pertes importantes. La diversification répartit certains risques, sans éliminer le risque global lié aux marchés.
Il convient également d’éviter de modifier le montant à chaque variation des cours. Interrompre les achats pendant une baisse peut réduire le nombre de parts acquises à des prix plus bas, tandis que doubler soudainement les versements revient à prendre une décision de marché supplémentaire.
Faire correspondre la stratégie à l’horizon d’investissement
Une somme susceptible d’être nécessaire à court terme n’a généralement pas la même place dans un portefeuille d’actions qu’une épargne destinée à un objectif lointain. Plus l’horizon est court, plus une baisse au mauvais moment peut compromettre le projet. Le choix des supports doit donc rester cohérent avec les échéances et le profil de risque.
Avant de poursuivre un plan DCA, quelques erreurs méritent une vigilance particulière :
- Investir l’argent nécessaire aux dépenses proches ou aux urgences.
- Ignorer les frais de courtage, de gestion et les écarts de prix d’achat.
- Confondre régularité des versements et garantie de performance.
- Concentrer les achats sur un actif unique sans mesurer le risque associé.
- Vendre précipitamment après une baisse sans réexaminer l’objectif initial.
Une stratégie utile est d’abord une stratégie que l’épargnant comprend et peut maintenir. Le DCA peut soutenir cette régularité, à condition de s’inscrire dans une gestion du risque réfléchie et un horizon clairement défini.
Ces informations sont générales et ne constituent pas un conseil en investissement personnalisé. Tout placement en bourse comporte un risque de perte en capital ; les performances passées ne préjugent pas des performances futures.