Avec quelques dizaines d’euros par mois, un investissement en bourse peut déjà s’appuyer sur un ETF indiciel plutôt que sur une sélection de titres individuels. Le choix n’est pourtant pas anodin : indice suivi, frais de gestion, enveloppe fiscale et durée de placement influencent le résultat. Pour un ETF débutant, l’essentiel est de comprendre ce que contient le fonds et le risque financier accepté avant de passer un premier ordre.
Pourquoi les ETF conviennent aux premiers pas en bourse
Un ETF, ou fonds négocié en bourse, cherche à reproduire l’évolution d’un indice. En achetant une seule part, l’épargnant peut ainsi accéder indirectement à un ensemble d’entreprises, sans devoir analyser chaque action une à une.
Cette approche apporte une diversification immédiate, mais ne supprime pas les baisses possibles : si les marchés reculent, la valeur de l’ETF peut diminuer. Les frais sont souvent plus légers que ceux de nombreux fonds gérés activement, mais ils ne se limitent pas au taux affiché : courtage, écart entre prix d’achat et de vente ou frais du compte peuvent aussi compter.
ETF MSCI World ou ETF S&P 500 : les choix les plus courants
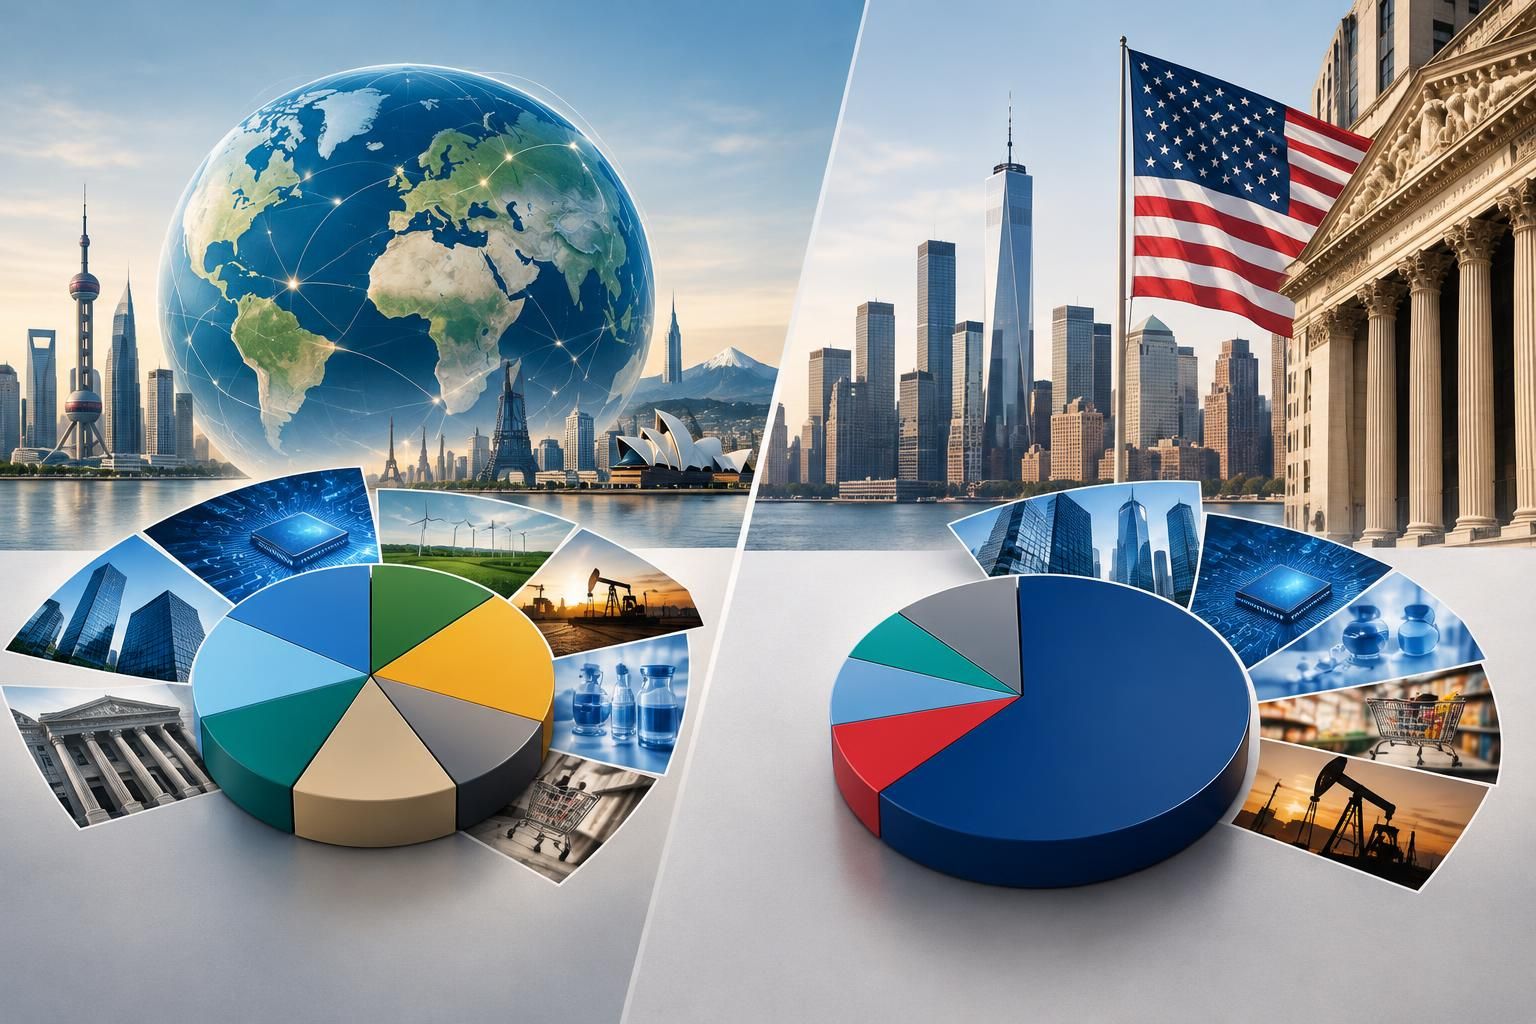
Ces deux indices offrent une exposition aux grandes entreprises cotées, mais leur périmètre diffère. Avant de comparer les fonds disponibles, il est utile de savoir quelles régions et quels secteurs seront réellement représentés dans le portefeuille.
ETF MSCI World : une base internationale, surtout développée
Un ETF MSCI World suit des entreprises de pays développés, réparties dans plusieurs secteurs. L’indice regroupe généralement plus d’un millier de sociétés, mais son poids important accordé aux États-Unis signifie qu’il ne répartit pas le portefeuille à parts égales entre les pays.
Il ne couvre pas non plus directement les marchés émergents. Pour une personne qui cherche une solution unique et large, il peut néanmoins constituer un point de départ lisible, à condition d’accepter cette composition et les fluctuations des marchés actions.
ETF S&P 500 : une exposition concentrée sur les États-Unis
L’ETF S&P 500 suit les grandes sociétés américaines. Il donne accès à des entreprises de secteurs variés, mais reste concentré sur un seul pays et peut dépendre fortement des plus grandes capitalisations de l’indice.
Un investisseur qui détient déjà un ETF World possède déjà une exposition substantielle aux États-Unis. Ajouter un S&P 500 ne diversifie donc pas nécessairement le portefeuille : cela peut surtout augmenter le poids des actions américaines.
ETF Europe et fonds thématiques : des compléments à examiner
Un ETF Europe peut compléter une allocation très orientée vers les États-Unis, sans garantir une baisse du risque global. Les fonds thématiques, consacrés par exemple à la santé ou à la transition énergétique, suivent quant à eux des secteurs plus ciblés, souvent plus volatils.
Pour comparer des ETF, mieux vaut examiner des critères simples plutôt que de sélectionner un fonds sur la base de sa performance récente :
- L’indice suivi et les pays ou secteurs représentés.
- Les frais courants, mais aussi le courtage et les coûts de change éventuels.
- La taille du fonds, son ancienneté et les conditions d’achat chez le courtier.
- La réplication, physique ou synthétique, et l’enveloppe dans laquelle le fonds est accessible.
- La politique de dividendes : capitalisés dans le fonds ou distribués en espèces.
Ces éléments permettent de choisir un produit compréhensible, sans supposer qu’un indice ou un ETF donné surperformera à l’avenir.
PEA ou compte-titres : choisir l’enveloppe avant l’ETF
Le type de compte détermine les ETF accessibles et le cadre fiscal applicable. Pour un résident fiscal français, le PEA et le compte-titres répondent à des usages différents ; le choix dépend notamment de l’horizon de placement et des indices visés.
Le PEA permet d’investir dans des titres et fonds répondant aux règles d’éligibilité. Certains ETF qui suivent des marchés internationaux peuvent y être proposés grâce à une réplication synthétique, qui utilise des contrats financiers : il faut donc lire les documents du fonds plutôt que déduire son éligibilité de son seul indice.
Après cinq ans, les gains du PEA sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux selon la réglementation applicable. Le compte-titres offre un univers d’investissement plus large, avec une fiscalité différente. Les règles pouvant évoluer, les informations officielles de l’administration fiscale doivent être vérifiées avant toute décision.
Construire un plan d’investissement adapté à son budget
Un plan d’investissement régulier peut aider à éviter de concentrer tous ses achats sur une seule date. Par exemple, une personne disposant de 60 euros par mois peut programmer des achats si son courtier le permet, ou regrouper les versements lorsque les frais fixes rendent les petits ordres trop coûteux.
Investir une somme identique à intervalles réguliers revient à acheter davantage de parts quand leur prix baisse et moins lorsqu’il monte. Cette méthode ne garantit ni un gain ni un meilleur résultat qu’un investissement effectué en une fois ; elle rend surtout la démarche plus régulière et prévisible.
Pour rester cohérent, quelques règles pratiques peuvent servir de repères :
- Conserver une épargne de précaution disponible avant d’investir en actions.
- Choisir un montant mensuel compatible avec le budget, même en cas d’imprévu.
- Vérifier que l’horizon de placement permet de traverser des périodes de baisse.
- Limiter le nombre d’ETF tant que chaque ligne n’a pas un rôle clairement défini.
- Comparer les frais d’ordre avec le montant investi, surtout pour les petits versements.
Un portefeuille composé d’un ETF large peut suffire pour commencer ; ajouter plusieurs fonds n’améliore pas automatiquement la diversification, notamment si leurs positions se recoupent.
Frais, capitalisation et réplication : les détails qui comptent
Le taux de frais courants, souvent appelé TER, correspond aux dépenses annuelles prélevées par le fonds. À titre d’illustration, sur un encours de 1 000 euros, des frais de 0,20 % représentent environ 2 euros par an, hors autres coûts ; l’écart devient plus significatif avec le temps et un capital plus élevé.
Un ETF capitalisant réinvestit les dividendes dans le fonds, tandis qu’un ETF distribuant les verse aux détenteurs. En phase de constitution d’un portefeuille, la capitalisation peut simplifier le réinvestissement, mais le choix dépend aussi de la fiscalité de l’enveloppe et du besoin éventuel de revenus.
La réplication physique consiste à détenir les titres de l’indice, directement ou par échantillonnage. La réplication synthétique s’appuie sur un contrat d’échange ; elle peut notamment permettre à certains ETF d’être éligibles au PEA tout en suivant un indice international. Les documents réglementaires précisent le mécanisme et les risques associés.
Éviter les erreurs fréquentes quand on choisit un ETF débutant
La simplicité facilite le suivi, mais elle ne remplace pas une décision adaptée à sa situation. Un investisseur fictif, Camille, qui commence avec 50 euros par mois gagnera davantage à comprendre un fonds diversifié qu’à multiplier les lignes pour suivre chaque tendance du moment.
Avant un premier achat, mieux vaut se méfier de quelques réflexes courants :
- Choisir uniquement selon la performance passée : elle ne prédit pas les rendements futurs.
- Confondre nombre de fonds et diversification : plusieurs ETF peuvent détenir les mêmes grandes sociétés.
- Investir une somme nécessaire à court terme : une baisse peut obliger à vendre au mauvais moment.
- Négliger les frais de courtage : ils peuvent peser davantage sur un petit ordre.
- Se tourner trop tôt vers les thèmes à la mode : leur exposition étroite peut entraîner des variations marquées.
Les marchés peuvent subir des reculs importants, y compris lorsqu’un ETF détient de nombreuses entreprises. L’argent investi doit donc correspondre à un horizon suffisamment long et à une tolérance réelle aux pertes temporaires : la diversification répartit certains risques, mais ne protège pas contre le risque financier de marché.